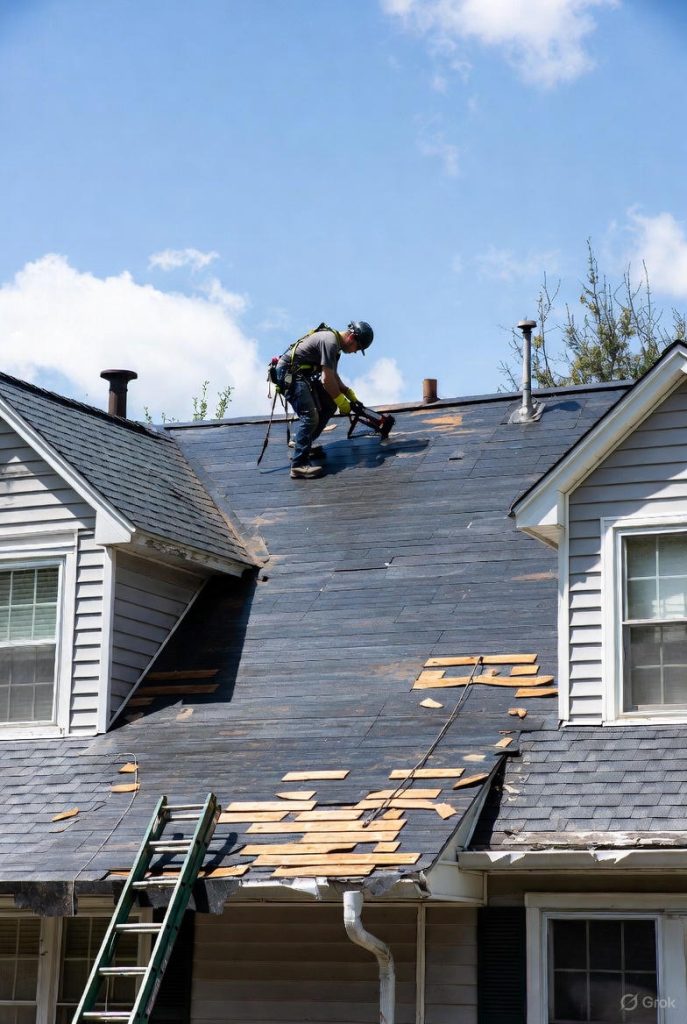
Dans le secteur du bâtiment, la toiture joue un rôle crucial, servant à la fois de bouclier contre les intempéries et d’élément essentiel à la solidité de la construction. Aujourd’hui, face aux enjeux d’efficacité énergétique, d’étanchéité et de durabilité, la réparation de toiture et la rénovation de toiture nécessitent une expertise rigoureuse, assortie d’une protection juridique forte. C’est là que la garantie décennale intervient. Cette assurance obligatoire protège les propriétaires contre les vices cachés et malfaçons pouvant compromettre la solidité ou l’étanchéité du toit sur une période de dix ans après la réception des travaux. Dans un contexte où l’intervention rapide en cas de dégâts comme les infiltrations ou la détection de fuite toiture est essentielle, comprendre les spécificités de cette garantie est primordial.
La multiplicité des métiers liés à la toiture, couvreurs, charpentiers, zingueurs, étanchéistes, implique une responsabilité accrue pour garantir la qualité des travaux. Vu les risques financiers importants que peuvent engendrer un défaut d’étanchéité ou une malfaçon sur la structure, la souscription à une assurance décennale n’est pas qu’une formalité, c’est un pilier indispensable de toute rénovation de toiture. Face à la complexité des démarches et la multiplicité des garanties, cet article explore en détail les contours réglementaires, les obligations des professionnels, les étapes d’activation de la garantie, ainsi que les exclusions et limites à connaître pour éviter les litiges coûteux. Il aborde aussi les enjeux de l’urgence toiture, notamment le respect des délais d’intervention et la coordination avec les assurances pour une prise en charge efficace.
Les fondements de la garantie décennale toiture et ses obligations pour les professionnels
La notion de garantie décennale est fondée sur la loi Spinetta de 1978, qui instaure une forte protection des maîtres d’ouvrage face aux dommages liés à la construction. Pour la toiture, cette garantie impose aux professionnels du bâtiment une responsabilité civile décennale, couvrant notamment les couvreurs, charpentiers, zingueurs et étanchéistes. Cette réglementation précise que tout dommage compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination engage la responsabilité du constructeur.
Il s’agit d’une assurance imposée avant même le démarrage des travaux : un professionnel ne peut débuter une réparation de toiture ou une rénovation de toiture sans fournir une attestation d’assurance responsabilité décennale. L’article R243-2 du Code des assurances le rappelle explicitement, assurant que le chantier ne peut démarrer sans cette garantie. Cette règle garantit que les travaux sont sécurisés juridiquement, protégeant à la fois le propriétaire et l’entreprise contre les conséquences potentielles d’un sinistre.
En pratique, cette assurance prend en charge les vices cachés et malfaçons découverts jusqu’à dix ans après réception, ce qui est un gage de confiance majeur pour les clients. Pour le professionnel, cette couverture représente également une protection essentielle contre les risques économiques, notamment les demandes d’indemnisation liées à la toiture étanchéité défaillante ou à d’autres défauts structurels.
Garantie décennale toiture
La garantie décennale toiture ne s’applique pas seule. Elle est complétée par deux garanties obligatoires : la garantie de parfait achèvement, couvrant la première année post-travaux, et la garantie biennale portant sur les éléments dissociables pendant deux ans. Ces dispositifs assurent une couverture totale des travaux, de la fin du chantier jusqu’à la période critique de vieillissement initial.
Le coût de cette assurance varie en fonction de la taille de l’entreprise, de l’expérience, des méthodes de travail et du chiffre d’affaires. Pour un couvreur typique, la prime annuelle peut osciller entre 1500 € et 3000 € selon les compagnies, ce qui reste un investissement judicieux pour sécuriser les activités liées à la réparation de toiture et la rénovation de toiture. Pour approfondir les aspects assurantiels, mondevisdecennale.fr offre une excellente ressource pour choisir des contrats adaptés.
Quels types de dommages et sinistres couvre la garantie décennale en toiture ?
La garantie décennale vise principalement les dommages graves qui concernent la solidité de l’ouvrage ou l’habitabilité, et est active aussi bien en cas de construction neuve que de rénovation. Elle intervient en cas de défauts de conception, de malfaçons dans la pose ou d’utilisation de matériaux défectueux. Parmi les sinistres fréquemment pris en charge, on retrouve :
- Infiltrations d’eau dues à une toiture étanchéité mal réalisée, causant des dégâts aux combles et aux parties habitées. Les infiltrations sont notamment récurrentes dans les toitures-terrasses et peuvent engendrer des moisissures et des dégradations importantes si elles ne sont pas traitées rapidement.
- Malfaçons de la charpente comme des déformations structurelles ou un affaissement qui compromettent la stabilité du toit et la sécurité des occupants.
- Infestation d’insectes xylophages résultant d’une absence de traitement de bois adapté, ce qui fragilise durablement la charpente.
À noter que ces garanties s’appliquent uniquement si les défauts affectent la solidité ou rendent l’ouvrage impropre à sa destination première : protéger l’habitation. Par exemple, une simple infiltration d’eau due à un défaut d’entretien courant ne sera pas couverte.
La distinction est importante pour les propriétaires : un toit qui présente une usure naturelle, des dégâts causés par des intempéries exceptionnelles ou un défaut d’entretien ne rentre pas dans le champ d’application de la garantie décennale. Cette précision aide à éviter des litiges entre professionnels et clients et oriente sur les bons réflexes à adopter pour un entretien toiture régulier.
Exemples concrets de couverture décennale :
- Lors d’une rénovation, l’entreprise omet de traiter le bois de charpente contre les termites, entraînant une infestation majeure dans les années suivantes.
- La mauvaise fixation des tuiles sur un toit en pente provoque des infiltrations dès la première saison de pluie, rendant les combles inhabités.
- Une toiture-terrasse présente des défauts d’étanchéité causant des infiltrations persistantes, compromettant l’isolation thermique et endommageant la structure porteuse.
Pour plus d’informations détaillées sur les sinistres couverts par la garantie, il est conseillé de consulter des professionnels spécialisés, notamment sur guide-toiture.com ou au sein des plateformes dédiées à la réparation de toiture.
Procédure pour activer la garantie décennale en cas de sinistre toiture
Lorsqu’un dommage relevant de la garantie décennale est identifié sur une toiture ou sa structure, une procédure stricte doit être respectée pour enclencher la prise en charge. Le propriétaire ou le maître d’ouvrage doit faire une déclaration de sinistre dans les 10 ans suivant la réception des travaux. Voici les principales étapes :
- Informer rapidement le professionnel ayant réalisé les travaux, qui doit lui-même déclarer le sinistre à son assureur dans un délai de 5 jours ouvrés.
- Envoyer une lettre recommandée avec accusé de réception est conseillé pour formaliser la demande et créer une preuve juridique.
- L’assureur mandate un expert pour réaliser une expertise sur place, évaluer les dommages et déterminer si la garantie est bien applicable.
- Une fois la responsabilité confirmée, une indemnisation est proposée pour prendre en charge la réparation ou la rénovation nécessaire.
Dans le cas où le maître d’ouvrage a souscrit une assurance dommages ouvrage, l’indemnisation est beaucoup plus rapide, car cette assurance avance les fonds, puis se retourne contre l’assurance décennale du professionnel. Ce système simplifie les démarches et assure une intervention rapide pour limiter les aggravations des dégâts.
Les délais de traitement peuvent néanmoins varier, la complexité de l’expertise ou l’ampleur des dommages pouvant ralentir la procédure. Il est essentiel de conserver toutes les pièces justificatives : contrats, attestations, factures, photos des dommages et correspondances avec les assurances.
litige.fr propose un guide pratique utile pour comprendre les obligations des entreprises et des assureurs dans ce cadre et ainsi mieux défendre ses droits en cas de litige.
Réparations urgentes et maintenance : l’importance d’une réponse rapide et d’un entretien régulier
Outre la garantie décennale, l’entretien toiture et la gestion des urgences liées à la toiture représentent des préoccupations majeures des propriétaires. Le manque de maintenance peut entraîner des dégâts non couverts, souvent liés aux infiltrations d’eau et à l’usure naturelle des matériaux.
Une urgence toiture telle qu’une fuite importante, une tempête ayant arraché des tuiles ou un début de moisissure sur les bois porteurs nécessite une intervention immédiate. Le recours à un professionnel qualifié permet non seulement de stopper l’aggravation des dégâts mais aussi de lancer une procédure de demande d’indemnisation, si applicable.
Dans ce contexte, la détection rapide des anomalies est clé. Grâce à des techniques modernes, la détection fuite toiture par caméra thermique ou inspection drone facilite le diagnostic. Cela permet de planifier efficacement les travaux de réparation ou rénovation.
Voici un tableau synthétique des bons réflexes et des actions à entreprendre selon la situation rencontrée :
| Situation | Action recommandée | Garanties concernées |
|---|---|---|
| Fuite ou infiltration détectée | Intervention rapide d’un couvreur, déclaration sinistre | Garantie décennale, assurance dommages ouvrage |
| Tuiles cassées ou manquantes après tempête | Remplacement tuiles en urgence, vérification structure | Garantie décennale (selon cause), assurance dommages ouvrage |
| Dégradation liée à l’usure ou manque d’entretien | Programme régulier d’entretien toiture | Non couvert par garantie décennale, assurance multirisque habitation |
Entretenir sa toiture permet de préserver la toiture étanchéité et d’éviter des travaux lourds et coûteux. Les propriétaires sont encouragés à programmer des inspections régulières, nettoyage des gouttières, et contrôles des matériaux, afin d’agir avant que des dégradations importantes ne surviennent.
Pour en savoir plus sur les interventions de maintenance, consultez les solutions proposées pour rénovation de toiture, réparation et entretien professionnelles en Île-de-France et au-delà.
Comprendre les implications de la garantie décennale face aux travaux de toiture réalisés par des particuliers
Un aspect souvent méconnu est la responsabilité encourue par un particulier qui entreprend lui-même des travaux de toiture sans faire appel à un professionnel certifié. En théorie, la garantie décennale n’est pas obligatoire pour les travaux réalisés par des particuliers, mais cela ne les dispense pas des risques.
Si le propriétaire décide de vendre son bien dans les 10 ans suivant la rénovation de toiture, le nouvel acquéreur peut engager la responsabilité de l’ancien propriétaire pour des malfaçons affectant la solidité ou l’étanchéité. Cette réalité récente impose de réfléchir sérieusement avant d’opter pour l’auto-construction sans assurance adaptée.
Les professionnels issus du secteur rappellent que, malgré la difficulté de souscrire une garantie décennale pour les particuliers, il est fortement recommandé d’étudier cette possibilité, afin de rassurer les futurs acheteurs et sécuriser la valeur du bien sur le long terme. Sans garantie, le propriétaire reste personnellement responsable des réparations et des conséquences en cas de litiges.
Pour approfondir, vous pouvez consulter la réglementation pertinente sur simplis.fr et les recommandations pour sécuriser au mieux ses travaux de toiture réalisés par un particulier.
Quel est le coût moyen d’une garantie décennale toiture pour un professionnel ?
Le coût annuel pour un couvreur varie typiquement entre 1 500 € et 3 000 €, selon plusieurs critères comme la taille de l’entreprise ou le chiffre d’affaires.
La garantie décennale couvre-t-elle toutes les fissures sur la toiture ?
Non, elle ne couvre que les dommages compromettant la solidité ou l’étanchéité du toit, pas les fissures superficielles dues à l’usure ou au défaut d’entretien.
Que faire face à une infiltration après 10 ans de la fin des travaux ?
Au-delà des 10 ans, la garantie décennale ne s’applique plus. Cependant, le propriétaire peut engager une action si une faute dolosive (fraude ou dissimulation) est prouvée.
Un particulier doit-il souscrire une garantie décennale pour ses travaux ?
Non, ce n’est pas obligatoire pour les particuliers, mais fortement conseillé surtout en cas de revente du bien.
Comment déclarer un sinistre pour la garantie décennale toiture ?
Il convient d’envoyer une déclaration par lettre recommandée à l’assureur du professionnel, idéalement dans les 5 jours suivant la prise de connaissance du dommage.

